
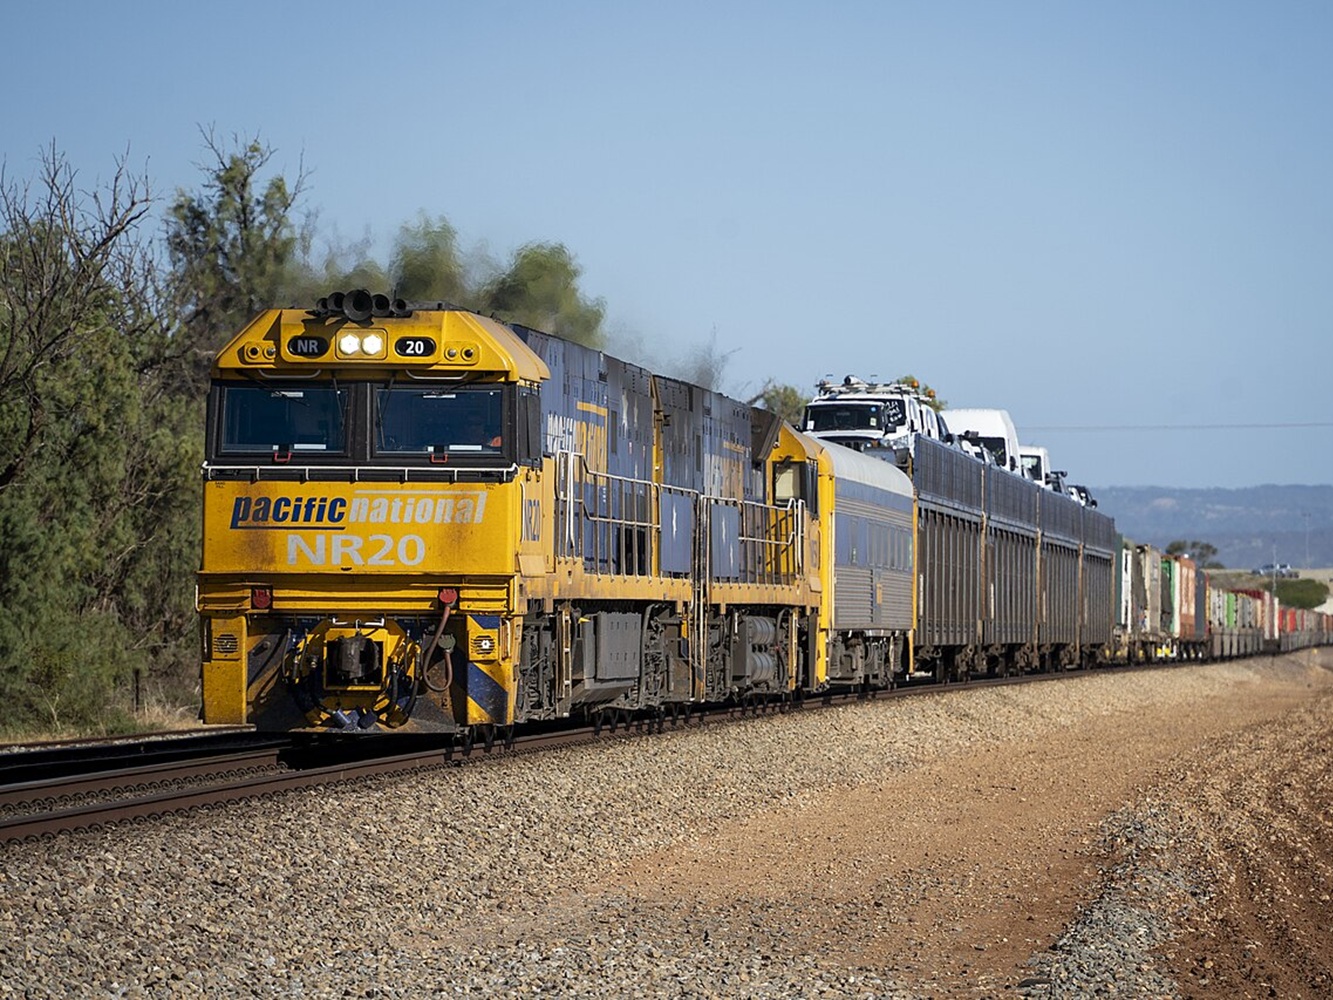
 Skupina Sev.en Global Investment Pavla Tykače se objevila mezi zájemci o australské uhelné vlaky.
Na prodej je největší australský soukromý železniční dopravce s valuací ve vyšších desítkách miliard korun, informuje www.e15.cz. Tykač projevil zájem o jeho uhelnou divizi, která tvoří dvě pětiny tržeb. Energetický podnikatel Pavel Tykač by mohl znovu zamířit mimo hlavní obor svého zaměření. Po investicích do oceli podle australských médií krouží kolem prodeje největšího soukromého australského železničního nákladního dopravce Pacific National. Tykač by mohl mít zájem o jeho uhelnou divizi.
Australský server The Australian minulý týden přinesl informaci, že se Tykačova společnost Sev.en Global Investments (Sev.en GI) původně o dopravce ucházela spolu s tamní logistickou skupinou Qube, která patří k největším poskytovatelům logistických služeb v Austrálii, když provozuje kontejnerové terminály, překladiště a nabízí silniční i železniční dopravu. Z tohoto záměru nicméně sešlo, protože podle The Australian prodávající nepovolil společné nabídky. Qube následně podle stejného zdroje z tendru vystoupila, Tykač podle tamních zdrojů mohl podat nabídku čistě jen na uhelnou část.
Sev.en GI se k informacím odmítla vyjádřit s tím, že spekulace nikdy nekomentuje. Přestože se společnost měla původně prodávat celá, nyní už prodávající tak striktní není. Podle tamních zdrojů nabídku čistě jen na uhelný byznys, který dnes tvoří asi dvě pětiny tržeb dopravce, podala i australská komoditní společnost M Resources, která je nyní podle serveru The Australian favoritem.
Pacific National je dopravní operátor, který provozuje flotilu lokomotiv a vagonů k zajištění nákladní přepravy. Disponuje také terminály a dlouhodobými kontrakty se zákazníky. Největší část tržeb dopravci přináší přeprava kontejnerového zboží, na niž podle výroční zprávy z roku 2024 připadá 43 procent. Na metalurgické a energetické uhlí připadá shodně kolem 20 procent a zbytek tvoří například zemědělské, stavební nebo ocelářské produkty. Právě uhelný byznys dává Tykačovi největší smysl. V Austrálii vlastní či spoluvlastní tři uhelné elektrárny o výkonu zhruba tří gigawattů. I když započteme instalované výkony pouze relativně k velikosti podílů, Tykačova Sev.en se pohybuje kolem pětky největších vlastníků uhelných elektráren na tomto kontinentě. Tykač by vstupem do dopravce sice opět zvýšil sázku na uhlí, současně by si ale tamní fosilní byznys diverzifikoval. Dopravce podle svého dluhopisového prospektu disponuje převážně dlouhodobými kontrakty, a tak není tak náchylný na cenové výkyvy jako samotný energetický sektor. Ještě přínosnější by pro Tykače mohly být synergie se současným australským byznysem. „Pro Tykače by akvizice mohla dávat smysl hlavně jako rozšíření aktivit, které už v Austrálii má. Už tam vlastní uhelné elektrárny i uhelný důl, takže přeprava uhlí by pro něj byla další částí řetězce. Nevydělával by jen na těžbě a výrobě elektřiny, ale také na jeho přepravě,“ říká Martin Vachata, partner a ekonom poradenské skupiny Talers.
S uhelným byznysem jsou dnes spjata i rizika, například ta spojená s financováním. S tím ale Tykač počítá a naopak to pro něho může být výhoda. „Kdybychom šli do běžného tuctového projektu, fondy nás nižší cenovou nabídkou převálcují, protože mají mnohem levnější kapitál než my. Jinými slovy tam, kde penzijní fondy dokážou příležitost vyhodnotit jako stravitelnou, jsme v nevýhodě. Větší šance máme naopak u rizikovější nebo komplexnější příležitosti, a hlavně v energetice u konvenčních zdrojů, protože mnoho fondů už o uhlí a plyn nestojí,“ řekl před dvěma lety pro e15 šéf skupiny Sev.en GI Alan Svoboda.
Rychlý odchod od uhlí dnes přitom podle Vachaty nehrozí. „Krátkodobě v objemech přepravovaného uhlí zásadní problém nevidím. Větší riziko je podle mě v delším horizontu, kde však bude vždy spousta neznámých. Záležet bude i na tom, jak dlouhé bude mít dopravce přepravní smlouvy i v dalších letech. Pokud bude cena odpovídat tomuto riziku, může to být pro Sev.en zajímavá investice,“ soudí Vachata.
Server The Australian v březnu napsal, že dosavadní vlastníci zvažují upsání akcií Pacific National na australské burze při ocenění kolem šesti miliard australských dolarů, asi 90 miliard korun. Ve stejném článku ale zároveň uváděl, že primární cestou je přímý prodej firmy, který vedou JPMorgan a Barrenjoey. V září tito poradci sesbírali indikativní nabídky a v dalším kole už pokračují jen někteří zájemci.
Ve finančním roce 2026, který skončil v červnu, celá skupina podle Australian Financial Review utržila 2,1 miliardy australských dolarů, přičemž hrubý provozní zisk EBITDA vytáhla asi o deset procent na 627 milionů dolarů, asi 9,5 miliardy korun. V tomto fiskálním roce to má být o dalších osm procent více. Slabším místem společnosti jsou ale dluhy. Pacific National podle březnového odhadu agentury S&P dluží kolem tří miliard australských dolarů. Podle jejího odhadu dluhu by finanční páka na konci června dosáhla zhruba 4,7násobku EBITDA. S&P finanční riziko společnosti klasifikuje jako významné, nicméně vidí a také očekává budoucí zlepšení zejména díky růstu provozního zisku